



EDUCARE.CO.ID – Pernah melihat tambahan PPN saat membayar makanan, barang, atau jasa?
Pajak Pertambahan Nilai atau PPN memang sering muncul dalam transaksi sehari-hari. Namun, masih banyak orang yang belum memahami cara kerja pajak tersebut.
Secara sederhana, PPN merupakan pajak atas konsumsi Barang Kena Pajak (BKP) dan Jasa Kena Pajak (JKP) di dalam wilayah pabean Indonesia.
Konsumen biasanya membayar PPN melalui transaksi pembelian. Sementara itu, Pengusaha Kena Pajak (PKP) menjalankan kewajiban pemungutan dan pelaporan sesuai aturan perpajakan.
Karena itu, pemahaman mengenai PPN penting bagi konsumen maupun pelaku usaha.
Apa Itu PPN?
PPN termasuk pajak tidak langsung. Konsumen akhir menanggung beban pajaknya melalui harga transaksi.
Dalam rantai produksi dan distribusi, PPN mengikuti pertambahan nilai barang atau jasa. PKP kemudian menjalankan mekanisme pemungutan PPN sesuai ketentuan.
Berbeda dengan Pajak Penghasilan (PPh), PPN tidak menghitung kemampuan ekonomi seseorang sebagai dasar utama pengenaan.
Objek transaksi menjadi perhatian utama dalam mekanisme PPN.
Namun, tidak semua barang dan jasa terkena PPN. Pemerintah memberikan perlakuan khusus untuk sejumlah barang dan jasa tertentu.
Beberapa contohnya mencakup kebutuhan pokok tertentu, jasa pendidikan, jasa kesehatan medis, dan jasa keagamaan sesuai ketentuan perpajakan.
Mengenal Objek dan Subjek PPN
Memahami objek dan subjek PPN membantu pelaku usaha membaca kewajiban pajaknya.
Objek PPN mencakup berbagai transaksi yang memenuhi ketentuan sebagai objek pajak. Contohnya antara lain:
- penyerahan Barang Kena Pajak,
- penyerahan Jasa Kena Pajak,
- impor Barang Kena Pajak,
- serta transaksi lain yang masuk dalam ketentuan PPN.
Sementara itu, Pengusaha Kena Pajak (PKP) menjalankan kewajiban pemungutan, penyetoran, dan pelaporan PPN atas transaksi yang memenuhi ketentuan.
Dengan kata lain, konsumen membayar PPN dalam transaksi. PKP kemudian menjalankan kewajiban administrasi pajaknya.
Dasar Hukum PPN di Indonesia
Ketentuan PPN memiliki dasar hukum yang cukup panjang. Pemerintah juga beberapa kali melakukan perubahan untuk menyesuaikan sistem perpajakan.
Salah satu dasar utamanya ialah Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah.
Aturan tersebut telah mengalami sejumlah perubahan. Salah satu perubahan penting hadir melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Selain undang-undang, pemerintah juga menerbitkan aturan pelaksana. Salah satunya Peraturan Pemerintah Nomor 44 Tahun 2022 mengenai penerapan PPN dan PPnBM.
Ketentuan tarif untuk barang dan jasa yang tergolong mewah juga mendapat pengaturan melalui Peraturan Menteri Keuangan Nomor 131 Tahun 2024.
Dasar hukum tersebut menunjukkan bahwa mekanisme PPN mengikuti ketentuan perpajakan yang berlaku. Wajib pajak juga perlu mengikuti perubahan aturan teknis dari pemerintah.
Berapa Tarif PPN Saat Ini?
Tarif PPN perlu dipahami berdasarkan jenis transaksi dan karakter barang atau jasa.
Secara umum, tarif PPN berada pada 11 persen untuk barang dan jasa kena pajak tertentu yang bersifat umum.
Sementara itu, pemerintah menerapkan tarif 12 persen untuk barang dan jasa yang tergolong mewah sesuai ketentuan yang berlaku.
Untuk kegiatan ekspor tertentu, tarif PPN dapat mencapai 0 persen.
Berikut gambaran sederhananya:
| Jenis transaksi | Tarif PPN |
|---|---|
| Barang dan jasa kena pajak umum | 11% |
| Barang dan jasa tergolong mewah | 12% |
| Ekspor BKP/JKP tertentu | 0% |
Namun, pelaku usaha tidak boleh langsung menggunakan satu tarif untuk seluruh transaksi.
Jenis barang, jasa, serta karakter transaksi dapat menentukan mekanisme PPN. Karena itu, pelaku usaha perlu mengecek ketentuan yang berlaku sebelum membuat perhitungan.
Kenapa Ada Barang yang Tidak Terkena PPN?
Pemerintah tidak mengenakan PPN pada seluruh barang dan jasa.
Sejumlah kelompok barang dan jasa mendapat perlakuan khusus dalam sistem perpajakan. Kebijakan tersebut mencakup sektor yang berkaitan dengan kebutuhan masyarakat dan layanan tertentu.
Contohnya antara lain kebutuhan pokok tertentu, jasa pendidikan, jasa kesehatan medis, dan jasa keagamaan.
Ketentuan pengecualian dapat berubah sesuai regulasi. Karena itu, pelaku usaha perlu melihat aturan terbaru sebelum menentukan status suatu transaksi.
Bagaimana Cara Menghitung PPN?
Perhitungan PPN pada dasarnya cukup sederhana.
Rumus dasarnya ialah:
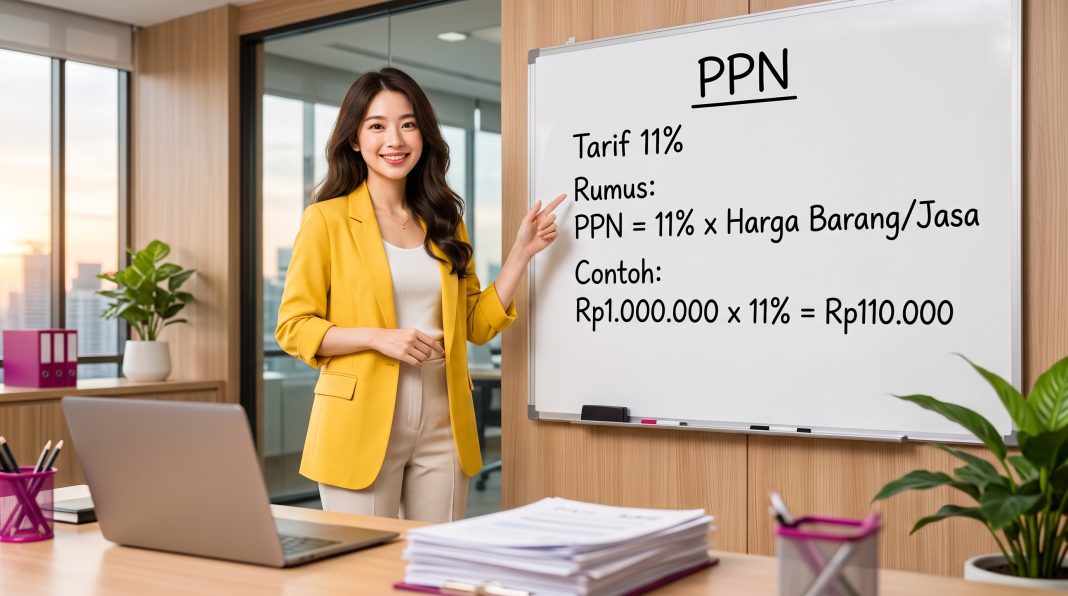
PPN = Tarif PPN × Dasar Pengenaan Pajak (DPP)
Sebagai contoh, seseorang membeli barang dengan nilai transaksi Rp1.000.000.
Jika transaksi tersebut menggunakan tarif PPN 11 persen, maka perhitungannya:
PPN = 11% × Rp1.000.000
PPN = Rp110.000
Dengan demikian, total pembayaran menjadi:
Rp1.000.000 + Rp110.000 = Rp1.110.000
Contoh tersebut hanya menggambarkan perhitungan dasar. Dalam praktiknya, pelaku usaha perlu melihat jenis transaksi dan DPP yang berlaku.
Bagaimana PKP Mengelola PPN?
PKP memiliki sejumlah kewajiban dalam mekanisme PPN.
Saat melakukan transaksi kena pajak, PKP memungut PPN dari pembeli sesuai ketentuan.
PKP kemudian mencatat PPN tersebut sebagai Pajak Keluaran.
Di sisi lain, ketika PKP membeli barang atau jasa untuk kegiatan usahanya, transaksi tertentu dapat menghasilkan Pajak Masukan.
Pada akhir masa pajak, PKP memperhitungkan Pajak Keluaran dengan Pajak Masukan sesuai ketentuan.
Selisih perhitungan tersebut menentukan kewajiban PPN yang perlu PKP selesaikan atau mekanisme kompensasi yang dapat berlaku.
PPN Keluaran dan PPN Masukan, Apa Bedanya?
Istilah PPN Keluaran dan PPN Masukan sering muncul dalam administrasi perpajakan.
PPN Keluaran berasal dari PPN yang PKP pungut saat menjual BKP atau JKP.
Sementara itu, PPN Masukan berasal dari PPN yang PKP bayar saat membeli barang atau jasa untuk kegiatan usahanya.
Keduanya memiliki fungsi berbeda dalam penghitungan kewajiban PPN.
Karena itu, pelaku usaha perlu menyimpan dokumen transaksi dengan baik. Pencatatan yang rapi membantu proses administrasi dan pelaporan pajak.
Apa Bedanya PPN dan PPnBM?
PPN dan Pajak Penjualan atas Barang Mewah (PPnBM) memiliki fungsi yang berbeda.
PPN berkaitan dengan konsumsi BKP dan JKP sesuai ketentuan perpajakan.
Sementara itu, PPnBM menyasar barang tertentu yang masuk kategori mewah.
Satu transaksi juga dapat memenuhi ketentuan PPN dan PPnBM sekaligus jika barang tersebut termasuk objek PPnBM.
Karena itu, pelaku usaha perlu memeriksa jenis barang sebelum menentukan kewajiban pajaknya.
Siapa yang Wajib Memungut PPN?
Tidak semua pelaku usaha otomatis memungut PPN.
PKP menjalankan kewajiban pemungutan PPN atas transaksi yang memenuhi ketentuan.
Selain memungut, PKP juga memiliki kewajiban administrasi lainnya. Kewajiban tersebut mencakup penyetoran dan pelaporan PPN sesuai aturan.
Status PKP menjadi hal penting bagi pelaku usaha yang menjalankan transaksi kena pajak.
Karena itu, pemilik bisnis perlu memahami kapan usaha perlu mendaftarkan diri sebagai PKP dan bagaimana kewajiban administrasinya.
Kenapa Pengusaha Perlu Memahami PPN?
Kesalahan memahami PPN dapat menimbulkan masalah dalam administrasi bisnis.
Pelaku usaha perlu menentukan status transaksi dengan tepat. Mereka juga harus mencatat PPN Masukan dan PPN Keluaran secara tertib.
Selain itu, pembuatan dokumen transaksi membutuhkan ketelitian. Kesalahan pencatatan dapat memengaruhi proses pelaporan pajak.
Pemahaman PPN juga membantu pengusaha menentukan harga jual. Dengan begitu, komponen pajak tidak mengganggu perhitungan biaya dan keuntungan bisnis.
PPN dalam Transaksi Sehari-hari
Bagi konsumen, PPN biasanya terlihat pada struk atau dokumen transaksi.
Misalnya, seseorang membeli barang dengan harga sebelum pajak. Kasir kemudian menambahkan PPN sesuai ketentuan transaksi.
Bagi pelaku usaha, prosesnya lebih panjang.
Pengusaha perlu mencatat transaksi, membuat dokumen perpajakan, menghitung PPN, serta memenuhi kewajiban pelaporan.
Karena itu, pemahaman PPN tidak hanya berguna bagi perusahaan besar. Pengusaha yang sedang mengembangkan bisnis juga perlu mengenali kewajiban perpajakannya.
FAQ Seputar PPN
Apa itu PPN?
PPN merupakan pajak atas konsumsi Barang Kena Pajak dan Jasa Kena Pajak di dalam wilayah pabean Indonesia sesuai ketentuan perpajakan.
Berapa tarif PPN?
Tarif PPN perlu dilihat berdasarkan jenis transaksi. Secara umum, tarif 11 persen berlaku untuk transaksi umum tertentu, sedangkan ketentuan 12 persen berlaku untuk barang dan jasa yang tergolong mewah.
Bagaimana rumus menghitung PPN?
Rumus dasar PPN ialah tarif PPN dikalikan dengan Dasar Pengenaan Pajak atau DPP.
Apakah semua barang dan jasa terkena PPN?
Tidak. Pemerintah memberikan perlakuan khusus untuk sejumlah barang dan jasa sesuai ketentuan perpajakan.
Siapa yang memungut PPN?
PKP menjalankan kewajiban memungut, menyetor, dan melaporkan PPN atas transaksi yang memenuhi ketentuan.
Apa perbedaan PPN dan PPnBM?
PPN berkaitan dengan konsumsi barang dan jasa kena pajak. PPnBM berlaku untuk barang tertentu yang tergolong mewah.
Kesimpulan
PPN adalah pajak atas konsumsi barang dan jasa kena pajak yang memiliki peran penting dalam sistem perpajakan Indonesia.
Konsumen biasanya membayar PPN melalui transaksi. Sementara itu, PKP menjalankan kewajiban pemungutan, pencatatan, penyetoran, dan pelaporan.
Tarif PPN juga tidak selalu sama untuk setiap transaksi. Jenis barang, jasa, dan kegiatan transaksi menentukan ketentuan yang perlu pengusaha gunakan.
Bagi pemilik bisnis, memahami PPN sejak awal dapat membantu menjaga administrasi perusahaan tetap rapi. Pengetahuan tersebut juga membantu pengusaha menghitung harga dan kewajiban pajak dengan lebih tepat.
Butuh Bantuan Mengurus Legalitas Bisnis?
Legalitas usaha tidak berhenti pada pendirian perusahaan. Perizinan, perpajakan, dokumen usaha, dan administrasi bisnis juga perlu mendapat perhatian.
Colegality.id siap membantu pelaku usaha memahami dan mengurus kebutuhan legalitas bisnis sesuai kebutuhan usaha.
Mulai rapikan legalitas bisnis dan siapkan usaha kamu untuk berkembang bersama Colegality.id.
Bisnis boleh dimulai dari kecil. Legalitasnya tetap harus jelas.